Domain online-administration.de kaufen?
Wir ziehen mit dem Projekt
online-administration.de um.
Sind Sie am Kauf der Domain
online-administration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-administration.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
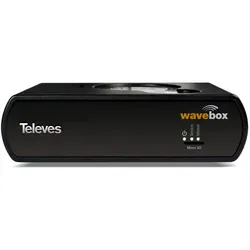
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **

Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
TASKI IntelliTrail 2.0 Remote, Online Management Platform, zur umfassenden Administration, Überwachung und Wartung Ihrer TASKI Maschinenflotte | Packung (1 Stück)Die TASKI IntelliTrail 2.0 Remote ist Ihre hochentwickelte Online Management Plattform für die umfassende Administration und Überwachung Ihrer TASKI Maschinenflotte. Sie bietet Echtzeitüberwachung und detaillierte Analysen, um Ihre Betriebsabläufe zu optimieren. Perfekt für: - Industrielle Reinigung - Gebäudemanagement - Großflächige Einrichtungen Diese Plattform ist die ideale Lösung, um die Effizienz Ihrer Reinigungsprozesse zu steigern und Ihre Maschinenflotte optimal zu verwalten.1447,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fußballweltmeisterschaft in Katar. Eine unternehmerische Betrachtung der Vergabe, Durchführung und Organisation im Rahmen des CSR-Management undFußballweltmeisterschaft In Katar. Eine Unternehmerische Betrachtung Der Vergabe, Durchführung Und Organisation Im Rahmen Des Csr-management Und Ethischer Aspekte, Taschenbuch Von Sedo Haso, Grin, 978-3-668-91201-4, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Case Management Organisation, Fachbücher von Michael MonzerIn den letzten Jahren hat sich zunehmend die Erkenntnis durchgesetzt, dass Case Management ganz wesentlich von der Implementierung in der jeweiligen Organisation abhängt. Folgerichtig ist es notwendig, Case Management als Organisationskonzept zu begreifen und unter dieser Perspektive zu konkretisieren. Case Management wird bereits seit vielen Jahren als erfolgreiches Verfahren für einen angemessenen Umgang mit komplexen Fällen in komplexen Versorgungssystemen eingesetzt. Es liegt daher nahe, die Case Management Organisation ebenfalls unter einer systemischen Perspektive zu betrachten. Die Unterscheidung in Programme, Kommunikationswege und Personal hilft, das komplexe Thema Organisation für das Case Management aufzubereiten. Schwerpunkte sind dabei die Personalentwicklung und die Implementierung von Case Management in bestehende Organisationen sowie die Risiken und Konflikte, die sich ergeben können.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.